
Home › Kenniscentrum › Verhuisbedrijf met een bestelbus: welke verzekeringen horen bij dit werk?
KenniscentrumVerhuisbedrijf met een bestelbus: welke verzekeringen horen bij dit werk?
Een verhuisbedrijf dat een bestelbus wil verzekeren, vervoert andermans inboedel. Onder de AVC 2002 is de vergoeding van een vervoerder beperkt tot 3,40 euro per kilogram (bron: SVA). Daarom draait verzekeren bij verhuiswerk om aansprakelijkheid, niet alleen om de bus.
Wilt u als verhuisbedrijf uw bestelbus verzekeren? Dan zit u in een andere risicocategorie dan een installateur met dezelfde bus. Het verschil is niet het voertuig maar de lading. U vervoert geen eigen gereedschap, maar de complete inboedel van iemand anders. Een kapotte spiegel is dan geen bedrijfsmiddel, maar misschien een erfstuk van een klant.
Daardoor verschuift het zwaartepunt van de bus naar de aansprakelijkheid. Juist dat deel is bij startende verhuisbedrijven vaak het slechtst geregeld. Hieronder ziet u welke risico's bij dit werk horen en welke dekkingen daarbij passen.
Waarom uw bestelautoverzekering de inboedel niet dekt

De eerste misvatting: een cascodekking op uw bestelautoverzekering gaat over het voertuig, ook als die volledig is. Schade aan de bus kan dan gedekt zijn. Schade aan de inboedel in de bus valt in het algemeen buiten de voertuigpolis. Denk aan een kast die omvalt bij het remmen, water dat binnenkomt of een bus die wordt opengebroken.
Dat is geen bijzonderheid van één aanbieder maar een structureel kenmerk van hoe voertuigverzekeringen zijn opgebouwd. Wat u vervoert, is een apart risico met een eigen dekking. Voor wie eigen materiaal rondrijdt heet dat doorgaans een eigen-vervoerverzekering. Voor wie goederen van anderen vervoert, ligt het anders: dan gaat het om uw aansprakelijkheid als vervoerder.
Vervoerdersaansprakelijkheid: de kern van dit vak
Een vervoerdersaansprakelijkheidsverzekering dekt uw aansprakelijkheid voor verlies, beschadiging of diefstal van goederen van anderen die u vervoert. De dekking loopt in het algemeen niet alleen tijdens de rit, maar ook tijdens het laden en lossen en tijdens op- en overslag (bron: Honig & Honig, vervoerdersaansprakelijkheid verhuisbedrijf; Biemans Makelaardij, aansprakelijkheid van de vervoerder bij binnenlands vervoer (AVC) en grensoverschrijdend vervoer (CMR)).
Verzekerd is daarbij uw aansprakelijkheid op grond van de wet én op grond van de vervoerscondities die u van toepassing verklaart. Welke condities dat zijn, bepaalt in belangrijke mate hoe ver uw aansprakelijkheid reikt, en dat is precies waar veel kleine verhuisbedrijven de mist in gaan.
AVC of AVVV: twee sets condities, twee werelden
Voor binnenlands beroepsgoederenvervoer over de weg zijn de Algemene Vervoercondities 2002 (AVC) de standaard. Onder de AVC 2002 en het Nederlandse vervoerrecht is de vergoeding van een vervoerder beperkt tot 3,40 euro per kilogram. Dat geldt voor de beschadigde of niet afgeleverde zaken, gerekend naar het gewicht op de vrachtbrief (bronnen: SVA, AVC 2002 en korte antwoorden over aansprakelijkheid; Ondernemersplein/Rijksoverheid, vervoerscondities en AVC-vrachtbrief; evofenedex, voorwaarden nationaal wegvervoer).
Drie euro veertig per kilo klinkt redelijk tot u het toepast op een verhuisdoos met een laptop erin. Het gewicht bepaalt de vergoeding, niet de waarde: dat is het hele punt van een limiet.
Voor particuliere verhuizingen bestaat een aparte set: de Algemene Voorwaarden voor Verhuizingen (AVVV) en de Algemene Voorwaarden Bewaarneming Verhuisgoederen (AVBV), opgesteld in samenspraak met de Consumentenbond en gebruikt door bedrijven met het keurmerk Erkende Verhuizers (bron: Organisatie voor Erkende Verhuizers, over de organisatie en keurmerkvoorwaarden). Die voorwaarden regelen de verhouding met een consument-klant anders dan de AVC, die op zakelijk goederenvervoer zijn geschreven.
Voor u als ondernemer betekent dit: kies bewust welke condities u hanteert, verklaar ze schriftelijk van toepassing vóór de opdracht en zorg dat uw aansprakelijkheidsdekking op diezelfde condities is afgestemd. Een verzekering die op AVC-basis is gesloten terwijl u in de praktijk consumentenverhuizingen onder andere voorwaarden uitvoert, is een gat dat pas zichtbaar wordt bij de eerste grote schade.
Het keurmerk Erkende Verhuizers: wat het inhoudt
Erkende Verhuizers zijn bedrijven die voldoen aan de eisen van het branchekeurmerk op het gebied van kwaliteit, consumentenvoorwaarden, veiligheid en milieu, en die daarop periodiek onafhankelijk worden getoetst. Bij aangesloten bedrijven is de inboedel tijdens de verhuizing tot een vast maximum op basis van nieuwwaarde verzekerd. Er is toegang tot de onafhankelijke Geschillencommissie. Bij faillissement neemt een ander aangesloten bedrijf de verhuizing over (bron: Organisatie voor Erkende Verhuizers; Erkende Verhuizers, waarborgen van het keurmerk).
Het keurmerk is geen verzekering en geen verplichting. Wel is het voor een klant die twijfelt tussen twee aanbiedingen vaak het verschil, en het dwingt u tot een set voorwaarden en een dekking die op elkaar aansluiten. Kiest u er bewust voor om niet aan te sluiten, zorg dan dat u zelf kunt uitleggen tot welk bedrag en op welke basis de spullen van uw klant zijn gedekt: die vraag krijgt u vroeg of laat.
Schade aan het pand: het risico dat niemand meerekent
De grootste schades in dit vak ontstaan vaak niet in de bus maar in het trappenhuis. Een bank die tegen een muur schuurt, een kozijn dat het begeeft, een laminaatvloer met een kras, een lift die beschadigd raakt. Dat is geen vervoerdersaansprakelijkheid maar gewone bedrijfsaansprakelijkheid: schade die u bij de uitvoering van uw werk aan het eigendom van een ander toebrengt.
Daar komt één bijzonderheid bij die u expliciet moet nagaan. Voor zaken die u onder u had, waar u op dat moment mee bezig was, wat u vasthield of verplaatste, geldt bij veel aansprakelijkheidsverzekeringen een aparte regeling, de zogenoemde opzichtclausule. Zonder die uitbreiding kan schade aan juist die zaken buiten de dekking vallen (bron: Veldhuis Advies, aansprakelijkheid bij werkmaterieel; Doorneweerd, lading- en werkmaterieelschade). Voor een verhuizer, wiens hele werk bestaat uit het onder zich hebben van andermans spullen, is dat geen detail maar de kern.
Personeel en meehelpende krachten
Verhuizen doet u zelden alleen. Zodra u iemand inhuurt of in dienst neemt die meerijdt, meetilt of de bus bestuurt, komt er een extra laag bij. Voor letselschade van een werknemer die tijdens het werk een ongeval met een motorrijtuig krijgt, bestaat een aparte dekking: de werkgeversaansprakelijkheidsverzekering voor bestuurders van motorrijtuigen, in de markt bekend als WEGAM of WABM.
Die dekking bestaat omdat de Hoge Raad heeft geoordeeld dat het sluiten van een behoorlijke verzekering onderdeel is van goed werkgeverschap in de zin van artikel 7:611 BW, en omdat een reguliere bedrijfsaansprakelijkheidsverzekering motorrijtuigschade doorgaans uitsluit (bronnen: De Vereende, polisvoorwaarden werkgeversaansprakelijkheidsverzekering voor motorrijtuigbestuurders; Honig & Honig, WEGAM/WABM-verzekering; VMD Koster, werkgeversaansprakelijkheid; Dommerholt Advocaten, verzekeringsplicht van een werkgever). Werkt u met uitzendkrachten, zzp'ers of vrienden die 'even meehelpen', ga dan vooraf na wie in welke hoedanigheid meerijdt en of dat binnen uw dekkingen valt.
Wie mag er rijden, en met welk rijbewijs?
Een bestelbus tot 3.500 kg toegestane maximummassa rijdt u met rijbewijs B. Dat lijkt eenvoudig, maar bij verhuizingen loopt u sneller tegen die grens aan dan bij ander gebruik: een volgeladen verhuisbus met meubels, dozen en twee of drie inzittenden zit dichter bij het maximumgewicht dan de meeste ondernemers denken. Overbelading is niet alleen een boeterisico en een verkeersveiligheidsrisico, het kan ook gevolgen hebben voor de beoordeling van een schade.
Daarnaast is relevant wie er achter het stuur zit. Niet elke polis dekt elke bestuurder zonder meer; sommige aanbieders stellen een minimumleeftijd of een minimaal aantal jaren rijbewijsbezit, en een afwijkend eigen risico voor jonge bestuurders komt regelmatig voor. Laat u regelmatig wisselende krachten rijden, controleer dan expliciet hoe uw polis dat behandelt.
Opslag en bewaarneming: een eigen risico
Veel verhuizers bieden tijdelijke opslag aan: de klant kan pas over twee weken in de nieuwe woning terecht, dus de inboedel staat in uw loods of in een opslagbox. Zodra u goederen van een ander onder u houdt zonder dat er vervoer plaatsvindt, is dat bewaarneming, en dat is juridisch iets anders dan vervoer.
Ga na of uw dekking die periode meeneemt en tot welk bedrag. Ook praktisch is er meer nodig: een loods met inboedel van meerdere klanten vraagt om deugdelijke beveiliging, een sluitende administratie van wat er van wie staat, en duidelijkheid over wat er gebeurt bij brand of waterschade in het pand. De AVBV-voorwaarden zijn specifiek voor deze situatie geschreven.
De bus zelf: welke dekking past bij verhuiswerk?
Voor het voertuig gelden dezelfde afwegingen als bij elke bestelbus, met één accent: verhuiswerk betekent veel manoeuvreren in woonwijken, achteruit inparkeren bij voordeuren en rijden met een hoge, vaak zwaarbeladen bus. Dat verhoogt de kans op eigen schade: schuurschade, dakschade bij een te laag afdak, een deuk bij het keren.
Voor een jonge bus met een nette dagwaarde is een volledige cascodekking daarom sneller verdedigbaar dan bij ander gebruik. De uitkomst hangt af van uw dagwaarde, uw eigen risico en uw schadeverleden, en verschilt per aanbieder.
Welke bestelbus rijdt een verhuisbedrijf, en wat zegt de APK?
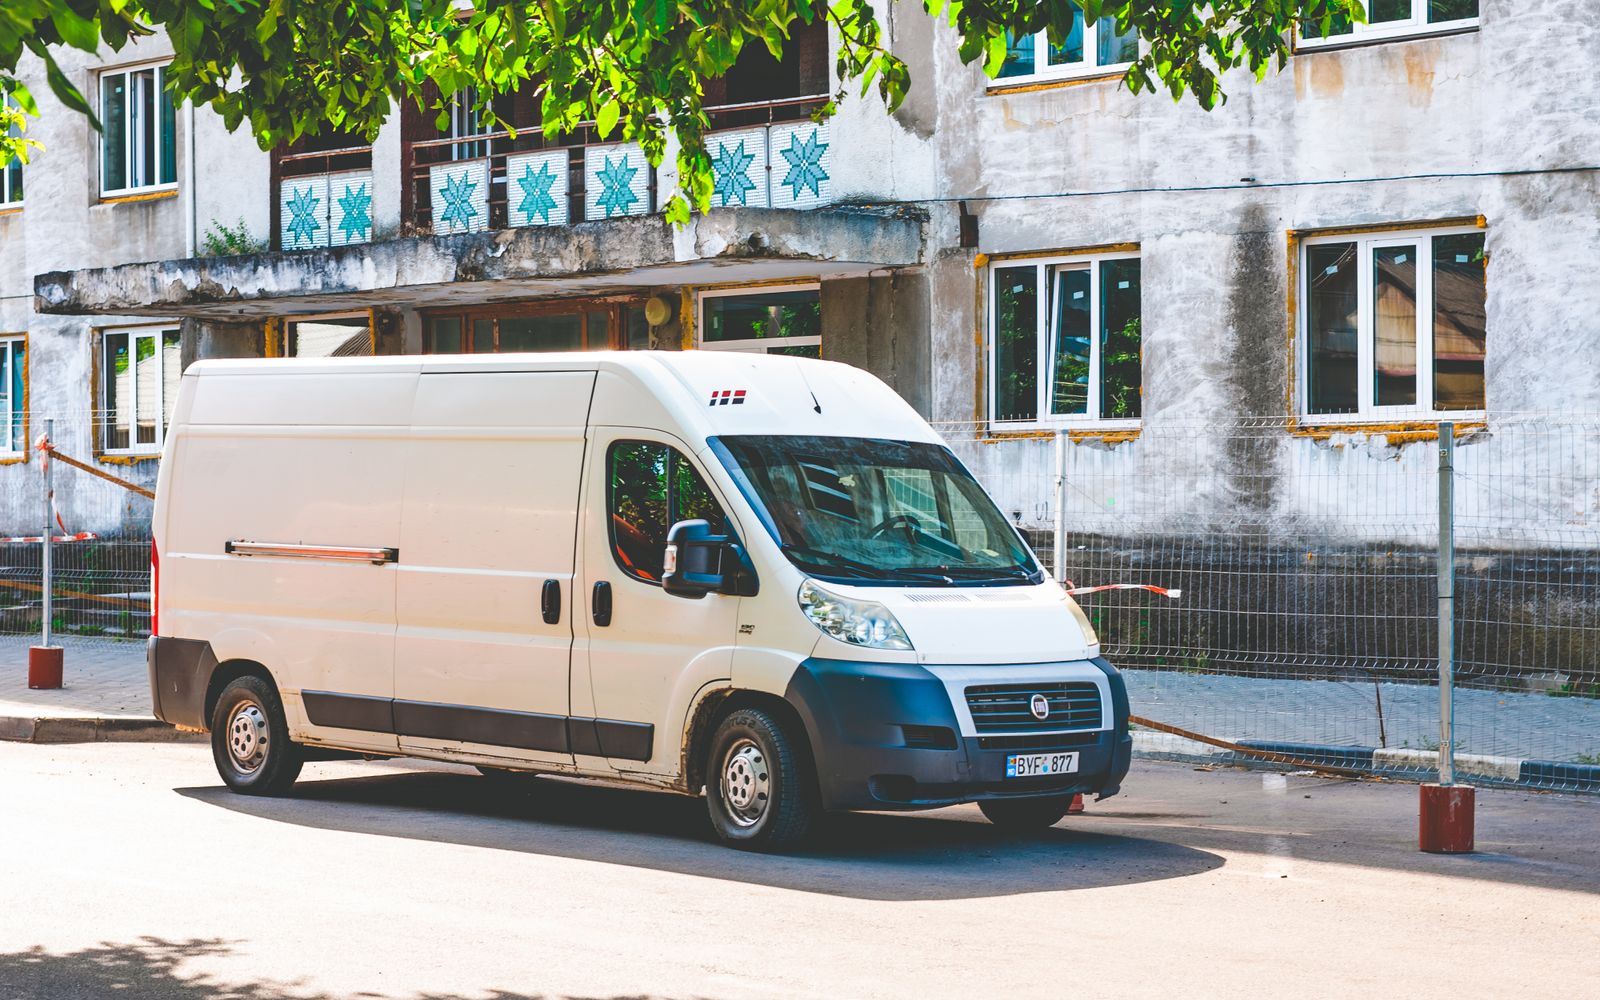
Veel verhuizers rijden met een grote bestelbus, zoals de Renault Master. Een bus die uitvalt, kost u een verhuisdag en soms een boze klant. Rijgerust telde daarom de APK-keuringen van dit model. De Master telt 34.790 exemplaren in de meting. Over het hele model zijn 56.718 APK-keuringen meegeteld, met gemiddeld 1,198 gebreken per keuring.
Bouwjaar 2019 komt uit op index 139 binnen de bestelauto's van dat bouwjaar; 100 is gemiddeld en hoger betekent meer gebreken dan gemiddeld. Een veelgevonden punt is de kentekenplaatverlichting. Bij code 497 gaat het om 9,9 procent van de gevonden gebreken bij bouwjaar 2019. Dat is een klein onderdeel, maar het laat zien dat een grote bus die vaak in en uit wordt geladen, regelmatig nagekeken moet worden.
Bron: RDW open data, bewerking Rijgerust (datasets m9d7-ebf2, a34c-vvps en sgfe-77wx), peildatum 2026-10-02.
Vervoer voor derden: geef het goed op
Een punt dat bij verhuizers structureel misgaat: het verschil tussen eigen vervoer en beroepsvervoer. Rijdt u uw eigen gereedschap rond, dan is dat eigen vervoer. Vervoert u tegen betaling goederen van anderen, dan is dat beroepsvervoer, en dat wordt door verzekeraars als een ander risico beoordeeld.
Geef bij de aanvraag op wat u werkelijk doet. Begint u als klusbedrijf en gaat u er verhuizingen bij doen, meld dat dan als wijziging. Een polis die is afgesloten op eigen vervoer terwijl u feitelijk beroepsvervoer uitvoert, is een van de duidelijkste voorbeelden van een risico dat u pas ontdekt op het moment dat u een claim indient.
Een extra bus huren voor een piekweek
Verhuizingen kennen pieken: eind van de maand, de zomer, het einde van het studiejaar. Veel kleine verhuisbedrijven huren in die weken een tweede bus. Ga dan vooraf na hoe de huurbus is verzekerd, welk eigen risico daarbij hoort en of uw eigen aansprakelijkheidsdekkingen ook gelden als u met een voertuig rijdt dat niet van u is. Het eigen risico van een verhuurder ligt vaak aanzienlijk hoger dan dat van een eigen polis.
De verhuizing over de grens: andere regels
Rijdt u een verhuizing naar België, Duitsland of verder, dan verandert het juridische kader. Voor grensoverschrijdend wegvervoer gelden de CMR-bepalingen in plaats van de AVC, met een eigen aansprakelijkheidsregime en een eigen limietberekening. Ook praktisch komt er meer bij kijken: de dekking van uw voertuigpolis in het buitenland, de geldigheid van uw aansprakelijkheidsdekking buiten Nederland, en de vraag of hulpverlening en vervangend vervoer over de grens zijn meegenomen.
Doet u dit incidenteel, controleer dan vóór elke rit of uw polis het betreffende land dekt en of er een territoriale beperking geldt. Doet u het regelmatig, dan is het verstandig de dekkingen daar structureel op af te stemmen in plaats van per rit te improviseren.
Het verzekerde bedrag: onderverzekering ligt op de loer
Bij aansprakelijkheids- en goederendekkingen werkt men met een maximum verzekerd bedrag per gebeurtenis en soms per jaar. Bij een verhuisbedrijf is dat bedrag lastiger in te schatten dan bij een klusbedrijf, omdat de waarde van wat u vervoert per opdracht enorm verschilt: de ene week een studentenkamer, de andere week een volledig ingerichte eengezinswoning met kunst aan de muur.
Ga daarom niet uit van een gemiddelde verhuizing maar van uw grootste. Is uw verzekerde bedrag te laag, dan kan bij een grote schade een deel voor uw rekening blijven. Leg dit bedrag ook naast wat u in uw voorwaarden aan klanten belooft, zodat die twee niet uiteenlopen.
Praktische afspraken die schade voorkomen
- Leg vóór aanvang vast welke voorwaarden van toepassing zijn en tot welk bedrag u aansprakelijk bent: schriftelijk, niet mondeling bij de voordeur.
- Maak foto's van kwetsbare objecten en van de staat van trappenhuis, deurposten en vloeren, zowel bij vertrek als bij aankomst.
- Vraag de klant waardevolle en onvervangbare zaken zelf te vervoeren, en leg vast welke dat zijn.
- Noteer bij glas, spiegels, televisies en muziekinstrumenten expliciet hoe ze verpakt zijn en door wie.
- Laat de klant bij oplevering tekenen, en behandel een schademelding die pas dagen later komt anders dan een melding ter plekke.
Deze afspraken zijn geen verzekering, maar ze bepalen wel hoe een schadediscussie verloopt. Een verzekeraar die moet beoordelen of een kras al bestond, kijkt naar uw dossier. Een dossier dat er niet is, valt zelden in uw voordeel uit. Het kost per verhuizing een paar minuten en scheelt bij één betwiste schade veel meer. Spreek ook af hoe u een melding behandelt. Wie belt de klant, binnen hoeveel dagen reageert u, en wanneer gaat de zaak naar uw verzekeraar? Een kleine schade zelf vergoeden kan verstandig zijn, als bewuste keuze.
Kort samengevat
Een verhuisbedrijf met een bestelbus verzekert in feite drie dingen. Het voertuig, de goederen van anderen die erin liggen, en schade tijdens het werk aan panden en personen. De voertuigpolis dekt alleen het eerste. Voor het tweede is een vervoerdersaansprakelijkheidsdekking nodig, afgestemd op uw condities. Volgens de AVC 2002 geldt een limiet van 3,40 euro per kilogram; voor particuliere verhuizingen zijn er de AVVV/AVBV-voorwaarden. Voor het derde is een bedrijfsaansprakelijkheidsdekking nodig, met aandacht voor de opzichtsituatie. Heeft u personeel, dan komt er een werkgeversaansprakelijkheidsdekking voor motorrijtuigbestuurders bij. Premiebedragen noemen we niet; die hangen af van uw omzet, uw voertuig en de aanbieder.
Heeft u een vraag over dit onderwerp? Mail gerust naar [email protected]. Het opvragen van een premie en het afsluiten zelf gebeuren bij de aanbieder.
- Bronnen: SVA, AVC 2002 en korte antwoorden over aansprakelijkheid en verjaring; Ondernemersplein (Rijksoverheid), vervoerscondities en AVC-vrachtbrief; evofenedex, voorwaarden nationaal wegvervoer; Kappert Legal, de AVC-limiet; Honig & Honig, vervoerdersaansprakelijkheid verhuisbedrijf en WEGAM/WABM-verzekering; Biemans Makelaardij, aansprakelijkheid van de vervoerder (AVC en CMR); Organisatie voor Erkende Verhuizers, keurmerk, AVVV/AVBV 2006 en waarborgen; Veldhuis Advies, aansprakelijkheid bij werkmaterieel; Doorneweerd, lading- en werkmaterieelschade; De Vereende, polisvoorwaarden werkgeversaansprakelijkheidsverzekering motorrijtuigbestuurders; VMD Koster, werkgeversaansprakelijkheid; Dommerholt Advocaten, verzekeringsplicht van een werkgever.
Vragen over dit onderwerp
Meer weten over de bestelautoverzekering?
Bekijk wat de dekkingen inhouden. Een actuele premie vraagt u op bij de aanbieder zelf.



Kosteloos de cijfers die u zoekt
Wij informeren u kosteloos over de aankoop van uw auto en delen het onderzoek dat uw keuze ondersteunt. Geen login, geen verborgen kosten.