
Home › Kenniscentrum › Bestelbus verzekeren met een jonge bestuurder: wat verandert er voor uw premie en dekking?
KenniscentrumBestelbus verzekeren met een jonge bestuurder: wat verandert er voor uw premie en dekking?
Een bestelbus verzekeren met een jonge bestuurder onder de 24 jaar geeft bij veel verzekeraars een premieopslag en vaak een extra eigen risico. Geef daarom eerlijk op wie de bus het meest rijdt: dat is een feit dat u volgens de mededelingsplicht moet melden (bron: wetten.overheid.nl, Burgerlijk Wetboek Boek 7, artikel 928).
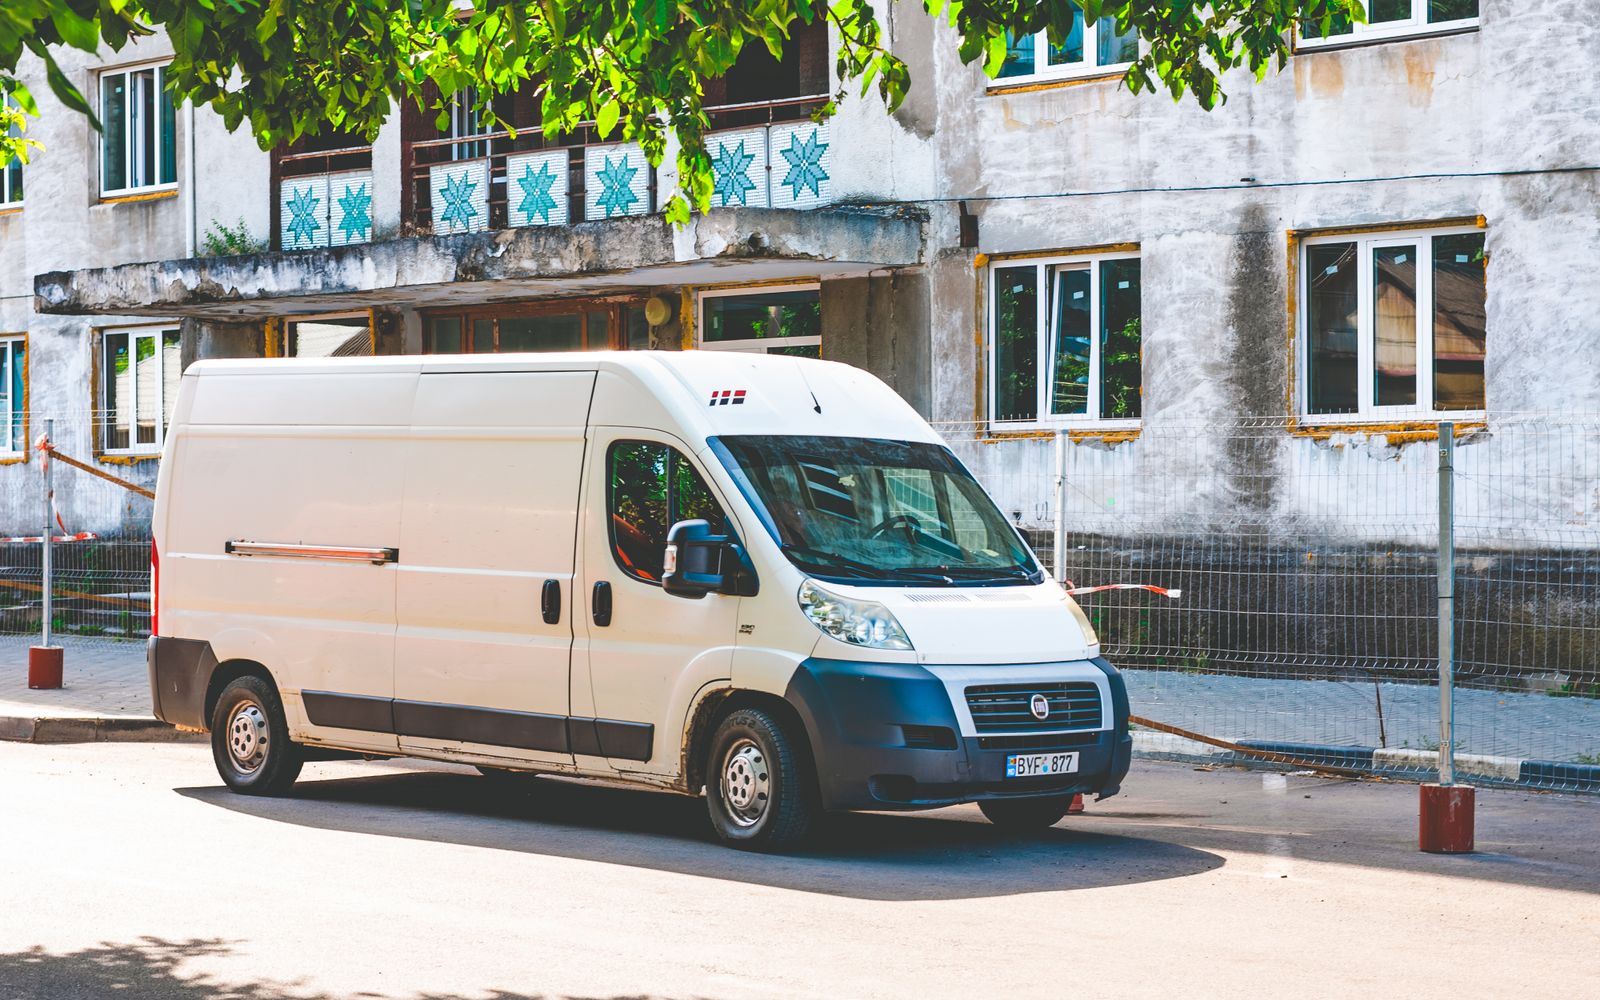
Wilt u een bestelbus verzekeren met een jonge bestuurder? Misschien start u net als zzp'er, kort na uw rijexamen. Of u neemt een jonge medewerker aan die de bedrijfsbus gaat rijden. In beide gevallen kijkt de verzekeraar nadrukkelijk naar de leeftijd van de bestuurder.
Bij een bestuurder onder de 24 jaar verandert er bij veel bestelautoverzekeringen iets aan de premie, het eigen risico of allebei. Dat is geen straf. Het weerspiegelt dat bestuurders in hun eerste jaren gemiddeld vaker schade hebben. Hieronder leest u wat dat betekent voor uw premie en dekking, en wat u als werkgever moet regelen.
Vanaf welke leeftijd mag iemand een bestelbus besturen?
Voor een bestelbus tot 3.500 kg geldt dezelfde regel als voor een personenauto: rijbewijs B. Dat rijbewijs kunt u vanaf 17 jaar halen via 2toDrive. Tot uw achttiende rijdt u dan alleen met een begeleider. Zelfstandig rijden, ook zakelijk, mag vanaf 18 jaar (bron: Rijksoverheid.nl, rijbewijs B en 2toDrive).
Een apart rijbewijs voor bestelbussen bestaat niet zolang de bus onder de 3.500 kg blijft. Is de bus zwaarder, bijvoorbeeld door een zware inrichting, dan is rijbewijs C1 nodig. Voor beroepsmatig vervoer gelden daarbij ook de vakbekwaamheidseisen van Code 95, met verplichte nascholing.
Voor de meeste zzp'ers met een gewone bestelbus is het dus eenvoudig. Bent u 18 of ouder en heeft u rijbewijs B, dan staat de wet het rijden niet in de weg. Wat wel verandert, is hoe uw verzekeraar naar uw leeftijd kijkt.
Waarom een bestelbus rijden anders voelt dan een personenauto
Wettelijk is er geen verschil tussen een personenauto en een bestelbus tot 3.500 kg. In de praktijk vraagt een bus wel iets anders van de bestuurder. De bus is groter en de dode hoek is ruimer. Ook het gewicht en de remweg veranderen met de lading.
Een lege bus reageert anders dan een bus vol gereedschap of voorraad. Voor een net geslaagde bestuurder met alleen ervaring in een personenauto is dat een reëel aandachtspunt bij de eerste ritten.
Wat bedoelt de verzekeraar met een jonge of regelmatige bestuurder?
Bij het afsluiten vraagt de verzekeraar naar de regelmatige bestuurder. Dat is de persoon die de bus in de praktijk het vaakst rijdt. Bij een eenmanszaak bent u dat meestal zelf. Bij een bedrijf met personeel kan het een vaste medewerker zijn, terwijl de polis op naam van het bedrijf staat.
Veel verzekeraars hanteren 24 jaar als grens. Is de regelmatige bestuurder jonger, dan gelden vaak andere voorwaarden dan bij een bestuurder van 25 of ouder. Bij personenauto's ligt de grens meestal op dezelfde leeftijd. De reden is gelijk: minder jaren rijervaring.
Premieopslag en extra eigen risico onder de 24 jaar
De leeftijdsgrens merkt u meestal op twee manieren. Ten eerste ligt de premie voor een jonge bestuurder doorgaans hoger. Ten tweede geldt bij veel polissen een extra eigen risico als de bestuurder bij de schade jonger was dan 24 (bron: 112Schade.nl, schade door een jonge bestuurder).
Dat extra eigen risico geldt vaak ook als die jonge bestuurder niet de opgegeven regelmatige bestuurder is. Denk aan een collega die een keer met de bus rijdt. Het bedrag komt bovenop uw gewone eigen risico. Hoe hoog het is, verschilt per verzekeraar en per polis.
Een clausule voor jonge bestuurders raakt niet alleen uzelf. Rijdt een collega van 22 een keer met de bedrijfsbus en ontstaat er schade, dan kan die clausule ook gelden.
De polisvoorwaarden van uw eigen verzekeraar zijn leidend. Vraag bij het afsluiten of wijzigen van de polis gericht na of zo'n clausule voor u geldt.
Wisselende bestuurders: waarom een juiste opgave ertoe doet
Rijdt de bus met verschillende medewerkers? Dan is het verleidelijk om de oudste of meest ervaren medewerker als regelmatige bestuurder op te geven. Ook als dat in de praktijk niet klopt. Dat risico is groter dan het lijkt.
Volgens artikel 7:928 van het Burgerlijk Wetboek moet u vóór het sluiten alle feiten melden die van invloed kunnen zijn op de beslissing van de verzekeraar (bron: wetten.overheid.nl, Burgerlijk Wetboek Boek 7, artikel 928). Wie de bus het vaakst rijdt, is zo'n feit. Het bepaalt mede de premie en het eigen risico.
Blijkt na een schade dat de werkelijke bestuurder jonger was dan opgegeven? Dan kan de verzekeraar dat zien als schending van de mededelingsplicht. Artikel 7:930 BW regelt de gevolgen. Had de verzekeraar bij een juiste opgave geen verzekering gesloten, dan hoeft hij niet uit te keren. Had hij andere voorwaarden of een hogere premie gerekend, dan kan de uitkering naar verhouding lager uitvallen (bron: wetten.overheid.nl, Burgerlijk Wetboek Boek 7, artikel 930).
Dit risico is niet theoretisch. In gepubliceerde rechtspraak ging het om een verzekeringnemer die ten onrechte opgaf de enige bestuurder te zijn (bron: Platform Personenschade, rechtspraak over de mededelingsplicht).
Geef daarom eerlijk op wie de bus het vaakst rijdt. Meld het zodra dat structureel verandert, bijvoorbeeld als een nieuwe jonge medewerker de bus voortaan het meest gebruikt.
Uw zorgplicht als werkgever bij een jonge medewerker
Gaat het om een medewerker, dan speelt ook het arbeidsrecht mee. Volgens de Arbeidsomstandighedenwet houdt u bij voorlichting en instructie rekening met de jeugdige leeftijd en beperkte ervaring van een medewerker. Dat geldt ook voor een medewerker van 19 of 20 met weinig rijervaring.
Daarnaast geldt goed werkgeverschap (artikel 7:611 BW). Bij een verkeersongeval tijdens werktijd kan een werkgever onder omstandigheden aansprakelijk zijn voor schade van de werknemer zelf. Bijvoorbeeld als er geen passende verzekering of instructie was geregeld (bron: Van Zijl Advocaten, aansprakelijkheid werkgever bij deelname aan het verkeer).
Dat is iets anders dan de WA-dekking van uw bestelautoverzekering, die schade aan anderen dekt. Veel ondernemers laten een nieuwe jonge chauffeur daarom eerst rustige ritten rijden, voordat de drukke routes volgen.
Hoe houdt u de kosten met een jonge bestuurder beperkt?
Een hogere premie of een extra eigen risico ligt niet helemaal vast. Deze keuzes kunnen helpen:
- Bekijk de voorwaarden van meerdere verzekeraars. De leeftijdsgrens, het extra eigen risico en de opslag verschillen per aanbieder. De ene legt de grens bij 23 jaar, de andere bij 24 of 25.
- Overweeg WA of WA+ in plaats van allrisk, zeker bij een oudere bus. Met meer schadevrije jaren kunt u die keuze later herzien.
- Kies een hoger vrijwillig eigen risico als u dat kunt dragen. Een leeftijdsclausule blijft daarnaast meestal gelden.
- Laat een jonge medewerker eerst ervaring opdoen op minder drukke ritten.
- Geef wijzigingen in wie de bus het vaakst rijdt altijd door aan uw verzekeraar.
Sommige verzekeraars bieden voor bedrijfsvoertuigen systemen die rijgedrag meten. Onder voorwaarden kan dat de premie beïnvloeden. Of dat voor uw polis geldt, verschilt per aanbieder.
Leeftijd en schadevrije jaren tellen los van elkaar
Een jonge bestuurder heeft meestal nog weinig schadevrije jaren. Dat is een andere vraag dan de leeftijdsclausule. Schadevrije jaren gaan over uw schadeverleden. De leeftijdsclausule hangt alleen aan de leeftijd.
Een bestuurder van 23 met een paar schadevrije jaren valt bij veel verzekeraars dus nog steeds onder de clausule. Beide factoren tellen los mee in de premie.
Wat de bestelautoverzekering wel en niet dekt
- WA (wettelijke aansprakelijkheid): dekt schade die de bus aan anderen toebrengt, ongeacht de leeftijd van de bestuurder. Dit is de wettelijk verplichte basis. Schade aan uw eigen bus valt er niet onder.
- WA+ (beperkt casco): WA aangevuld met doorgaans dekking voor brand, diefstal, storm, hagel en ruitschade. Welke gebeurtenissen precies, verschilt per aanbieder.
- Allrisk (volledig casco): de ruimste vorm. Afhankelijk van de polis is ook schade aan uw eigen bus door een aanrijding gedekt.
- Een clausule voor jonge bestuurders verandert niet wát er verzekerd is. Wel welk deel van de schade u zelf betaalt als een jonge bestuurder reed.
Kort samengevat
Vanaf 18 jaar mag iemand met rijbewijs B zelfstandig een bestelbus tot 3.500 kg rijden. Bij veel verzekeraars ligt de grens voor jonge bestuurders op 24 jaar, met een premieopslag en vaak een extra eigen risico. Geef eerlijk op wie de bus het meest rijdt, want een onjuiste opgave kan uw uitkering raken. Als werkgever heeft u daarnaast een eigen zorgplicht voor jonge medewerkers.
Heeft u een vraag over dit artikel? U kunt ons bereiken via [email protected].
- Bronnen: Rijksoverheid.nl, rijbewijs B en 2toDrive; 112Schade.nl, "Schade door jonge bestuurder: wat zijn de gevolgen?"; wetten.overheid.nl, Burgerlijk Wetboek Boek 7, artikel 928 (mededelingsplicht) en artikel 930 (gevolgen voor het recht op uitkering); Platform Personenschade (Verbond van Verzekeraars), rechtspraak over schending van de mededelingsplicht bij het opgeven van de bestuurder; Van Zijl Advocaten, "Aansprakelijkheid werkgever voor schade van werknemer bij deelname aan het verkeer".
Vragen over dit onderwerp
Meer weten over de bestelautoverzekering?
Bekijk wat de dekkingen inhouden. Een actuele premie vraagt u op bij de aanbieder zelf.


Kosteloos de cijfers die u zoekt
Wij informeren u kosteloos over de aankoop van uw auto en delen het onderzoek dat uw keuze ondersteunt. Geen login, geen verborgen kosten.