
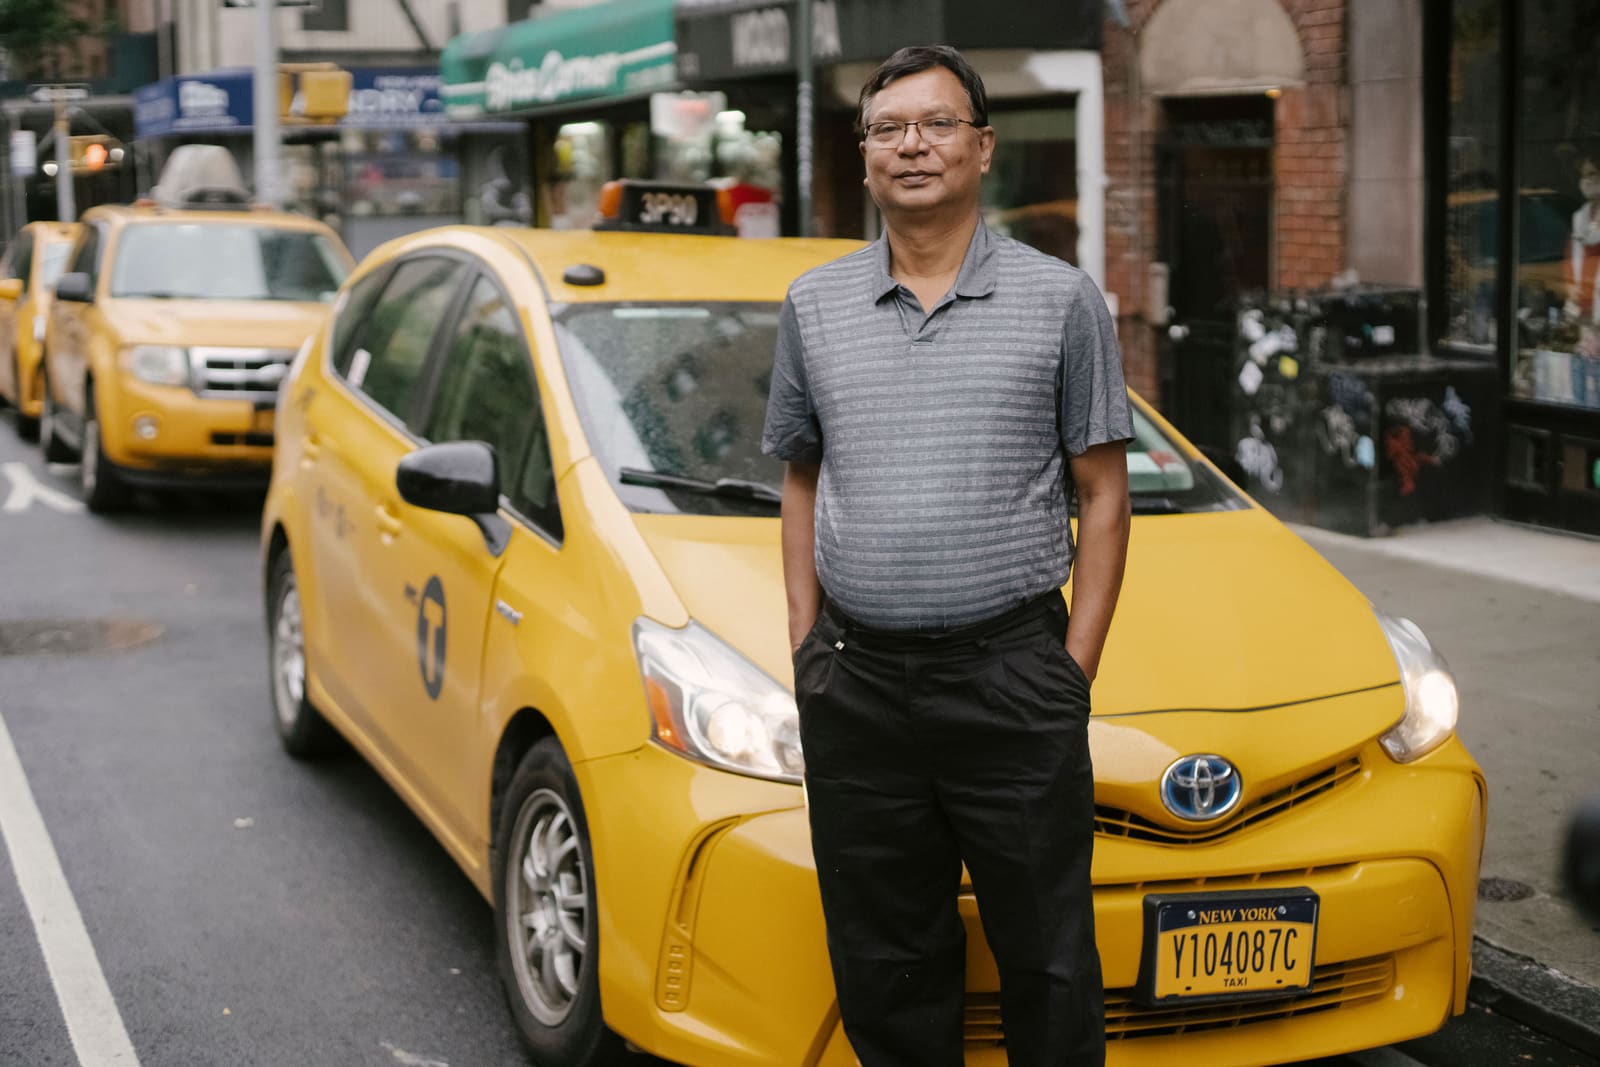
Home › Kenniscentrum › Letselschade als taxichauffeur: wat als u zelf gewond raakt?
KenniscentrumLetselschade als taxichauffeur: wat als u zelf gewond raakt?
De WA-verzekering van uw taxi dekt schade aan anderen, niet uw eigen letsel als bestuurder. In loondienst betaalt de werkgever bij ziekte ten minste 70 procent van het loon door, maximaal twee jaar (bron: Rijksoverheid). Zo werken SVI en OVI, wat het uitmaakt of u schuldig bent en hoe de situatie verschilt voor een zelfstandige chauffeur en een chauffeur in loondienst.
Over letselschade bij een taxi-ongeval gaat het meestal over de passagiers. Maar ook de chauffeur kan gewond raken, en dan is de vraag een andere: wie vergoedt uw eigen schade? Dat is lastig, want de verzekering die u verplicht heeft, is niet voor u bedoeld. Dit artikel legt uit wat de WA wel en niet dekt, hoe een inzittendenverzekering werkt, wat de schuldvraag uitmaakt en waarom het verschil tussen zelfstandige en loondienst zo groot is.
Waarom dekt de WA uw eigen letsel niet?
De wettelijke aansprakelijkheidsverzekering voor motorrijtuigen is verplicht voor een voertuig met kenteken dat aan het verkeer deelneemt. Die plicht staat in de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM). De dekking is bedoeld voor schade die u met het voertuig aan anderen veroorzaakt, zoals een andere bestuurder, een fietser, een voetganger of uw passagiers. Als bestuurder bent u zelf niet de benadeelde derde van uw eigen rijgedrag. Raakt u gewond bij een ongeval dat u zelf veroorzaakte, of bij een eenzijdig ongeval, dan komt uw letsel dus niet uit de WA van uw taxi.
De WA dekt de schade die u aan anderen toebrengt. Uw eigen letsel als bestuurder valt er, afhankelijk van uw polis, niet onder.
Dat geldt ook als uw taxiverzekering verder uitgebreid is. De aansprakelijkheidsverzekering voor het vervoer van passagiers is er voor hun schade, niet voor die van de chauffeur. Wat precies onder uw polis valt, leest u in de voorwaarden van uw verzekeraar.
SVI en OVI: twee manieren om de bestuurder mee te verzekeren
Voor de bestuurder en de andere inzittenden bestaan twee aanvullende dekkingen. Ze zijn vrijwillig, dus niet bij iedere polis inbegrepen.
- Schadeverzekering inzittenden (SVI): vergoedt de werkelijk geleden schade tot het verzekerde bedrag, afhankelijk van de voorwaarden bijvoorbeeld ook gederfd inkomen en kosten van herstel.
- Ongevallenverzekering inzittenden (OVI): keert een vooraf afgesproken bedrag uit bij overlijden of blijvende invaliditeit door een ongeval, ongeacht de hoogte van de werkelijke schade.
Beide dekkingen werken los van de vraag wie het ongeval veroorzaakte, al verschilt dat per polis. Voor een taxichauffeur telt extra dat u veel uren op de weg doorbrengt, dus een ongeval is geen denkbeeldig risico. Of een SVI of OVI bij u past, hangt af van uw inkomenssituatie en van wat u al anderszins verzekerd heeft. Het artikel over inzittendenverzekeringen legt het verschil tussen de twee uitgebreider uit.
Wel of niet schuldig: wat verandert er voor uw letselschade?
Bij letselschade maakt de schuldvraag veel uit voor de route die u kunt volgen.
- U veroorzaakte het ongeval of er was geen andere partij: uw eigen letsel is dan geen schade waarvoor u een andere verzekeraar kunt aanspreken. Alleen een eigen SVI, OVI of arbeidsongeschiktheidsdekking kan dan een rol spelen, afhankelijk van uw polissen.
- Een ander veroorzaakte het ongeval: dan kunt u de schade in beginsel verhalen op die andere partij en diens WA-verzekeraar. De afwikkeling kan lang duren, en de uitkomst hangt af van wat er te bewijzen valt.
- Beiden hebben schuld: de schade wordt dan vaak verdeeld naar de mate waarin het ongeval aan ieder is toe te rekenen.
Voor een aanrijding met een fietser of voetganger kent de Wegenverkeerswet in artikel 185 een bijzondere regel, waarbij de bestuurder van het motorvoertuig in veel gevallen aansprakelijk is voor de schade van de zwakkere verkeersdeelnemer, tenzij sprake is van overmacht. Dat artikel regelt de schade van die fietser of voetganger, niet uw eigen letsel. Het verschil in schuldvraag kan daarom ook uw positie beïnvloeden als beide partijen gewond raken.
Zelfstandig chauffeur of in loondienst: wie vangt de inkomensschade op?
Een chauffeur kan na letsel dagen, weken of maanden niet rijden. Wat dat financieel betekent, verschilt sterk per werksituatie.
In loondienst
Wordt u als werknemer ziek, ook na een ongeval, dan heeft u volgens Rijksoverheid in de regel recht op doorbetaling van ten minste 70 procent van uw loon door uw werkgever, gedurende maximaal twee jaar. Cao of arbeidsovereenkomst kunnen meer bepalen. Daarnaast heeft een werkgever bij werkgerelateerd letsel zorgplichten, en kan de vraag spelen of de werkgever aansprakelijk is. Of dat zo is, hangt af van de omstandigheden. Is een derde schuldig aan het ongeval, dan kan de werkgever de doorbetaalde loonkosten op die partij verhalen. Meld een ongeval altijd direct bij uw werkgever.
Als zelfstandige
Bent u zzp-chauffeur of eigenaar van een eigen taxibedrijf, dan is er geen werkgever die loon doorbetaalt. Een wettelijke arbeidsongeschiktheidsverzekering voor zelfstandigen bestaat sinds de afschaffing van de WAZ niet meer. Wilt u inkomensverlies afdekken, dan gaat dat via een eigen, vrijwillige arbeidsongeschiktheidsverzekering of een eigen buffer. Een SVI of OVI vult dat niet automatisch aan, omdat ze een ander risico dekken. Over de positie van zzp-chauffeurs bij taxiplatforms is meer te lezen in het artikel over de uitspraak van 2026.
Wat regelt u na een ongeval waarbij u gewond raakte?
Een vaste volgorde helpt, ook als u zich niet fit voelt. Laat in elk geval eerst medisch onderzoek doen.
- Zoek medische hulp en laat letsel vastleggen, ook als klachten pas later toenemen. Bewaar rapporten en rekeningen.
- Leg het ongeval vast: foto's, getuigen, gegevens van de andere partij, en een proces-verbaal als de politie er was.
- Onderteken geen schuldbekentenis en doe geen uitspraken over de schuldvraag.
- Meld het ongeval bij uw verzekeraar volgens de voorwaarden, en bij een SVI of OVI ook bij de verzekeraar van die dekking.
- In loondienst: meld u ziek bij uw werkgever en meld het ongeval. Als zelfstandige: kijk of een eigen arbeidsongeschiktheidsverzekering een wachttijd heeft en leg het inkomensverlies vast.
- Houd een overzicht bij van kosten en gemiste inkomsten, want die heeft u nodig bij een schadeclaim.
Wat u verder doet na een ongeval met passagiers aan boord, staat in het artikel over het taxi-ongeval. Bij een geschil over de schade kan een rechtsbijstandverzekering een rol spelen, afhankelijk van de modules op uw polis.
Rijgerust informeert en verwijst door via gewone links. Voor uw polis, een dekking of een schademelding gaat u naar uw verzekeraar. Dit artikel is algemene informatie en geen persoonlijk verzekerings- of juridisch advies. Een vraag over deze pagina kunt u mailen naar [email protected].
Bron: Wet aansprakelijkheidsverzekering motorrijtuigen en Wegenverkeerswet artikel 185 (wetten.overheid.nl); Rijksoverheid (rijksoverheid.nl), informatie over loondoorbetaling bij ziekte; Verbond van Verzekeraars (verzekeraars.nl), informatie over inzittendenverzekeringen.
Vragen over dit onderwerp
Meer weten over de taxiverzekering?
Bekijk wat de dekkingen inhouden. Een actuele premie vraagt u op bij de aanbieder zelf.


Kosteloos de cijfers die u zoekt
Wij informeren u kosteloos over de aankoop van uw auto en delen het onderzoek dat uw keuze ondersteunt. Geen login, geen verborgen kosten.