
Home › Kenniscentrum › WA, WA+ of allrisk: welke autoverzekering past bij u?
KenniscentrumWA, WA+ of allrisk: welke autoverzekering past bij u?
WA, WA+ of allrisk kiezen? Als marktvuistregel geldt tot ongeveer 6 jaar allrisk, tussen 6 en 10 jaar WA+ en daarboven WA (bron: Interpolis, welke dekking kies ik). Zo past de dekking bij de waarde van uw auto.
De juiste keuze tussen WA, WA+ en allrisk levert u vooral een gerust gevoel op. U betaalt voor precies de bescherming die bij uw situatie past, niet meer en niet minder. Welke dekking het beste bij u aansluit, hangt af van een paar overzichtelijke punten. Hoeveel is uw auto nog waard? Hoe oud is de auto? Wat vindt u prettig qua maandlasten en hoeveel risico wilt u zelf dragen? Hieronder staan de mogelijkheden rustig op een rij, zodat u zelf een passende, weloverwogen keuze kunt maken.
Wat houden WA, WA+ en allrisk in?
In de basis zijn er drie vormen. Ze bouwen op elkaar voort: elke volgende vorm biedt meer bescherming, maar brengt doorgaans ook een hogere premie met zich mee. Het voordeel voor u is dat u zelf bepaalt waar u de grens legt tussen zekerheid en kosten.
- WA (wettelijke aansprakelijkheid): dekt schade die u met uw auto aan anderen toebrengt. Dit is de wettelijk verplichte basis; schade aan uw eigen auto valt er niet onder.
- WA+ (ook wel beperkt casco): WA aangevuld met bescherming tegen bijvoorbeeld diefstal, brand, storm en ruitschade. Vaak een passende middenweg.
- Allrisk (volledig casco): de ruimste vorm, waarbij afhankelijk van de gekozen verzekering ook schade aan uw eigen auto door bijvoorbeeld een aanrijding of eigen schuld gedekt kan zijn.
De exacte dekking en voorwaarden verschillen per verzekeraar. Het is daarom altijd verstandig de polisvoorwaarden te vergelijken voordat u kiest, zodat u weet wat wel en niet is meeverzekerd.
Wat is het verschil tussen WA en WA+?
Met een WA-verzekering is alleen de schade gedekt die u met uw auto aan een ander toebrengt. WA+ (ook beperkt casco genoemd) is WA met een aanvulling voor schade aan uw eigen auto door gebeurtenissen buiten uw schuld. Het verschil zit dus in wat er gebeurt als uw eigen auto beschadigd raakt of wegraakt.
- Diefstal en joyriding: bij WA+ is de auto doorgaans gedekt als hij wordt gestolen, bij WA niet.
- Brand, storm en natuurgeweld: bij WA+ valt schade hieraan afhankelijk van de polis onder de dekking.
- Ruitschade: vervanging of reparatie van een ruit valt bij veel WA+-verzekeringen onder de dekking, soms met een eigen risico.
- Schade door dieren, zoals een aanrijding met wild of marterschade, is bij veel verzekeringen meeverzekerd onder WA+, maar de voorwaarden verschillen.
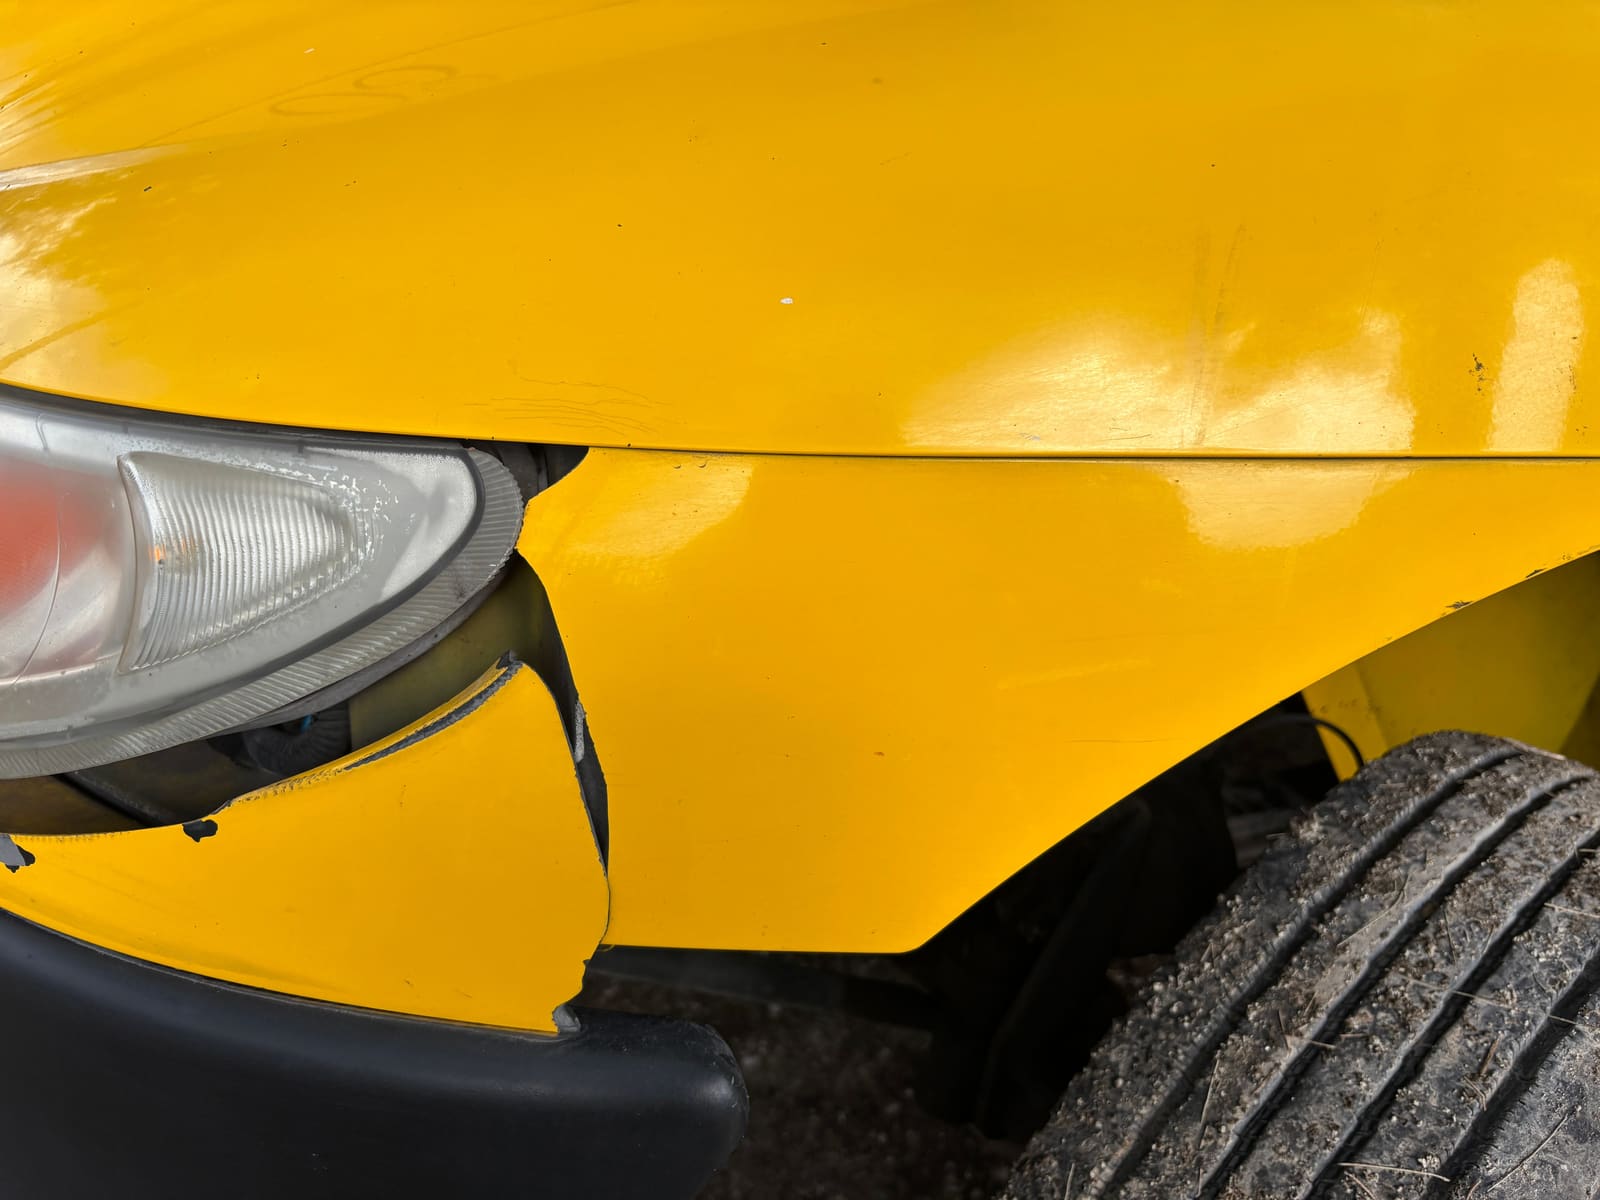
- Eigen schuld: een aanrijding waarbij u zelf schuld heeft, valt doorgaans niet onder WA+. Dat is het terrein van allrisk.
Is een basis WA-verzekering in de meeste gevallen voldoende? Dat hangt af van wat uw auto nog waard is en of u een schade aan uw eigen auto zelf kunt dragen. Bij een oudere auto met een lage dagwaarde kan WA voldoende zijn. Bij een auto met een hogere waarde laat u met alleen WA het risico op diefstal, brand en ruitschade voor eigen rekening. Welke vergoeding er precies geldt, staat in de polisvoorwaarden.
Welke vorm past bij de waarde en leeftijd van uw auto?
Een handige vuistregel begint bij de waarde van uw auto. Hoe meer uw auto nog waard is, hoe eerder ruimere bescherming de moeite waard is. Bij een nieuwe of jonge auto weegt de premie voor allrisk vaak op tegen de reparatie- of vervangingskosten die u anders zelf zou dragen. Naarmate een auto ouder wordt en in waarde daalt, verschuift dat evenwicht: op een gegeven moment betaalt u voor allrisk meer dan u bij schade nog vergoed zou krijgen. Dat punt noemen we het omslagmoment.
- Jonge auto met een hoge waarde: allrisk sluit hier vaak goed aan, omdat u ook schade aan uw eigen auto beschermt.
- Auto van middelbare leeftijd met een redelijke waarde: WA+ is dan regelmatig een passende, evenwichtige keuze.
- Oudere auto met een lage waarde: WA of WA+ is meestal logischer, omdat uitgebreide dekking niet meer opweegt tegen de mogelijke vergoeding.
Welke vuistregel gebruikt de markt voor de leeftijd van een auto?
In de markt wordt vaak een vuistregel op voertuigleeftijd gehanteerd. Tot ongeveer 6 jaar kiezen veel automobilisten allrisk. Tussen ongeveer 6 en 10 jaar is WA+ gebruikelijk. Daarboven blijft vaak WA over (bron: Interpolis, welke dekking kies ik; De Kilometerverzekering, WA beperkt casco). Dat is een bruikbaar startpunt, geen vaste grens. De werkelijke dagwaarde van uw auto en uw eigen financiële ruimte wegen zwaarder dan de leeftijd alleen.
Naast waarde en leeftijd telt uw persoonlijke situatie mee. Heeft u weinig financiële ruimte om een onverwachte reparatie zelf op te vangen, dan kan ruimere dekking ook bij een wat oudere auto een gerust gevoel geven. Vindt u het juist prettig een deel van het risico zelf te dragen om de maandlasten laag te houden, dan kan een soberdere vorm passen.
Wat zeggen de RDW-keuringscijfers over het moment van overstappen?
De RDW-keuringsdata (peildatum 2 oktober 2026) laat zien dat auto's met de jaren steeds meer gebreken per keuring krijgen. Bij personenauto's van bouwjaar 2022 is dat gemiddeld 0,33 per keuring, bij bouwjaar 2018 is het 0,50 en bij bouwjaar 2014 loopt het op naar 0,74. Technisch falen is een van de redenen dat het schaderisico met de leeftijd verandert, maar de dagwaarde daalt ook. Dat tweede effect weegt voor de keuze tussen allrisk en WA+ doorgaans zwaarder: schade aan een auto van acht jaar levert bij een aanrijding sneller een total loss op, waarbij u alleen de dagwaarde terugkrijgt.
Per model verschilt de leeftijdscurve sterk. Over alle personenauto's heeft BMW gemiddeld 0,38 gebrek per keuring, Toyota 0,47, Renault 0,65 en Dacia 0,71. Dat zegt iets over de te verwachten reparatiekosten in de komende jaren, maar niets over het aanrijdingsrisico zelf. Een betrouwbaar model dat goed waarde houdt, kan daarom langer allrisk rechtvaardigen dan een model met een lage dagwaarde en hoge keuringsbelasting.
Hoe weegt u premie en risico tegen elkaar af?
Een passende keuze is uiteindelijk een rustige afweging tussen wat u maandelijks wilt betalen en welk risico u zelf kunt en wilt dragen. Het helpt om uzelf een paar vragen te stellen. Wat zou een reparatie of vervanging mij kosten als ik pech heb, en kan ik dat bedrag zelf opvangen? Hoeveel scheelt de premie tussen de vormen op jaarbasis? Hoe vaak gebruik ik de auto, en waar staat hij geparkeerd? Door deze punten naast elkaar te leggen, wordt vaak vanzelf duidelijk welke richting bij u past.
Welke rol speelt het eigen risico?
Let ook op keuzes die de premie beïnvloeden, zoals een eigen risico. Bij veel verzekeringen kunt u zelf een eigen risico kiezen. Een hoger eigen risico verlaagt doorgaans de premie, maar betekent dat u bij schade een groter deel zelf betaalt. Wat verstandig is, verschilt per persoon en per verzekeraar, dus het loont om dit rustig te vergelijken.
Kies niet de ruimste of de meest sobere dekking, maar de dekking die past bij wat uw auto nog waard is en bij het risico dat u zelf comfortabel kunt dragen.
Twijfelt u welke vorm het beste bij uw auto en uw budget past? Vraag dit na bij uw eigen verzekeraar of adviseur. Heeft u een vraag over deze website, mail dan naar [email protected].
Vragen over dit onderwerp
Meer weten over de autoverzekering?
Bekijk wat de dekkingen inhouden. Een actuele premie vraagt u op bij de aanbieder zelf.



Kosteloos de cijfers die u zoekt
Wij informeren u kosteloos over de aankoop van uw auto en delen het onderzoek dat uw keuze ondersteunt. Geen login, geen verborgen kosten.